Sur les retraites, Marine Le Pen contrainte de céder un virage à droite
C’est une constante. À chaque campagne présidentielle, Marine Le Pen sacrifie des points programmatiques sur l’autel de la crédibilité économique. Outre la fantasque sortie de l’euro, la candidate du Rassemblement national était revenue en 2022 sur sa promesse formulée cinq ans plus tôt d’un départ à 60 ans et une retraite à taux plein après 40 annuités, pour déboucher sur un système progressif, favorable à ceux qui entrent tôt sur le marché du travail. Avec, tout de même, le maintien d’une vitrine sociale, puisqu’il s’agissait d’abroger la réforme Touraine — qui allonge progressivement le nombre de trimestres nécessaires pour une retraite à taux plein — en maintenant le nombre d’annuités à quarante-deux ans au maximum.
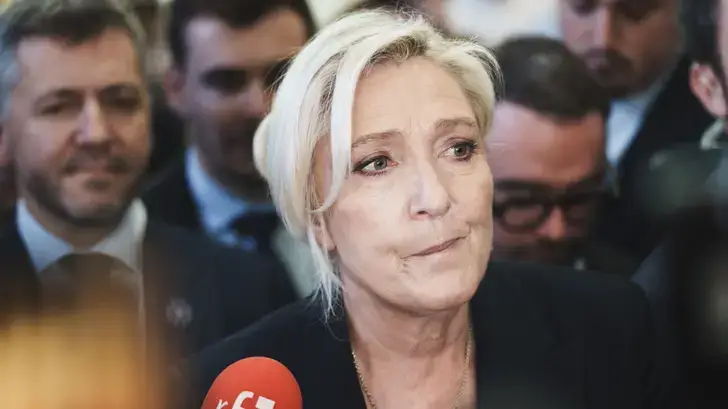
Ce mardi 17 novembre, la même va lever le voile sur sa prochaine réforme, visant à « réparer le système de retraites ». L’exercice est périlleux, car la candidate d’extrême droite se sait attendue sur le sujet, tant le déficit de crédibilité demeure tenace. Et pour cause, en 2022, Marine Le Pen avait estimé le coût de sa réforme à 9 milliards d’euros par an. Un chiffrage largement sous-estimé selon l’institut Montaigne, qui tablait plutôt sur 26 milliards annuels, soit plus du double du montant calculé par la candidate.
Crispations et coup de rabot
Le dossier fait aussi l’objet de crispations en interne, comme l’a montré la cacophonie au mois de mai : entre ceux qui affirmaient que le départ à 62 ans restait un « pilier » du programme du RN et les autres, comme Jordan Bardella, qui soutenaient que le parti lepéniste était en train « d’examiner la question ». Dans son livre Gouverner, sorti le 4 novembre, l’aspirant à Matignon a donné quelques pistes sur la version 2027 du projet retraites de Marine Le Pen. La philosophie globale ? Rendre plus difficile la validation des trimestres, pour maintenir l’objectif des 62 ans avec 42 annuités (60 ans et 40 annuités pour ceux ayant commencé leur carrière avant 20 ans).
Ce qui consiste, en termes lepénistes, à « rapprocher le temps travaillé du temps cotisé » en « augmentant le volume de travail » global. Cela paraît technique dit comme ça, mais le changement de logique est significatif, puisque Marine Le Pen passe d’un système où c’est la durée globale de la carrière qui prime, à un modèle comptable où c’est la contribution réelle qui s’impose. Ce qui, fatalement, va pénaliser les carrières hachées. Jordan Bardella l’a confirmé, en annonçant sur LCI qu’il serait question de rogner « le nombre de trimestres qu’on vous accorde lorsque vous êtes au chômage ». Autre coup de rabot visant à donner des gages d’orthodoxie budgétaire au monde économique, la suppression de la majoration de 10 % de la pension bénéficiant aux parents de trois enfants pour les pères de famille, afin de la réserver aux mères, dans le but de corriger des inégalités de carrière. Une inflexion majeure par rapport à ce qu’elle promettait en 2022, lorsqu’elle affirmait que « les pensions ne baisseront pas ».

Là encore, et sans le dire clairement, la candidate RN opère un changement philosophique, passant d’un système basé sur l’universalité des droits sociaux à une approche comptable et ciblée, dans le but de dégager des économies. Ici précisément, « 15 à 20 milliards d’économies à terme », a annoncé Marine Le Pen, en marge de son passage au Salon du Made in France. À conséquences de droite, solutions de droite. Pour corriger certains effets de sa réforme, la candidate du Rassemblement national induit dans son programme une vraie nouveauté par rapport à 2022 (qui ne fait que suivre l’évolution du débat public sur le sujet) : la capitalisation obligatoire.
Volte-face
Dit autrement, une partie des cotisations sera orientée vers un système livré aux marchés. Difficile de ne pas y voir l’influence de son allié de l’UDR Éric Ciotti, qui a plusieurs fois appelé ouvertement la fille de Jean-Marie Le Pen à « installer une dose de capitalisation pour nos retraites ». Cette logique est une inflexion majeure de la part de Marine Le Pen qui, jusqu’ici, n’envisageait le sujet qu’à travers le système par répartition. Et pour cause, la candidate a durant des années inscrit sa démarche électorale dans le national-populisme, plaçant « l’État stratège » au centre de son logiciel économique. Une conception « antisystème » rétive aux banques, aux fonds de pensions, et à la finance internationale, présentés comme antagonistes aux intérêts de la nation.
Or, dans le but de lever les doutes des milieux économiques, Marine Le Pen accepte non seulement d’envisager autre chose que le système par répartition, mais d’obliger les Français à remettre aux marchés financiers une part de leurs cotisations. Une volte-face idéologique que Marine Le Pen nuancera sans doute, en la justifiant par la dégradation des finances publiques observée sous Emmanuel Macron. Mais qui pourrait aggraver les procès en renoncements, déjà instruits à l’encontre du RN au moment des législatives anticipées de 2024. En 2020, l’intéressée soupçonnait le gouvernement d’Édouard Philippe, qui tentait de réformer les retraites en instaurant un système à points, de vouloir livrer les cotisations des Français au gestionnaire américain BlackRock, lui-même accusé d’agir dans l’ombre pour liquider le régime par répartition. Six ans plus tard, c’est pourtant elle qui invite le capital à la table.